iPhone-App für Deutschland
FIRE-Rechner und ETF-Entnahmeplan mit deutscher Steuer
Zinsklar rechnet Ihr Datum der finanziellen Unabhängigkeit und Ihren Entnahmeplan einschließlich Abgeltungsteuer, Sparerpauschbetrag, Teilfreistellung, Vorabpauschale und FIFO. Alles auf dem iPhone, ohne Konto und ohne Depotverbindung.
Laden und rechnen kostenlos. Premium ist ein Einmalkauf für 7,99 Euro, kein Abo.
- 26,375 %Abgeltungsteuer plus Soli, ohne Kirchensteuer
- 1.000 €Sparerpauschbetrag, 2.000 € zusammenveranlagt
- 3,20 %Basiszins 2026 für die Vorabpauschale
- iOS 17Mindestversion, iPhone
So sieht das im Betrieb aus
Vier Ansichten aus der App: das FIRE-Datum, die Steueraufschlüsselung, der Entnahmeplan und die Monte-Carlo-Simulation.
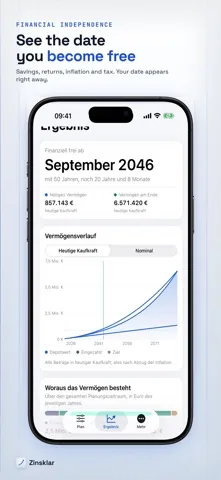
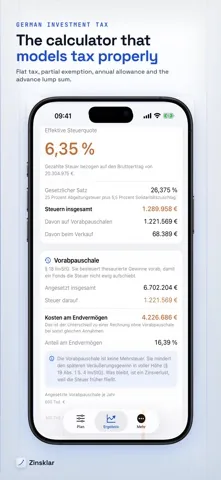
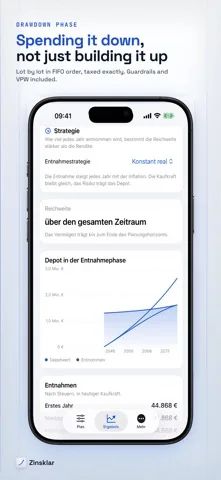
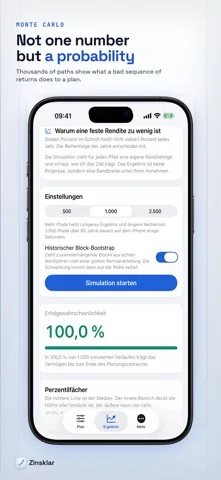
Die Bilder lassen sich seitlich schieben.
Fünf Dinge, die andere Rechner weglassen
Die meisten Sparplanrechner ziehen am Ende einen pauschalen Steuersatz ab oder lassen die Steuer ganz weg. Beides verzerrt das Ergebnis genau dort, wo es zählt: bei langen Laufzeiten und in der Entnahmephase.
Teilfreistellung nach Fondstyp
Aktienfonds 30 Prozent, Mischfonds 15 Prozent, Immobilienfonds 60 Prozent, überwiegend ausländische Immobilien 80 Prozent, Anleihen und Einzelaktien null. Zinsklar fragt die Anlageart ab, statt einen Satz fest zu verdrahten.
§ 20 InvStGVorabpauschale über die Jahre
Basisertrag, Deckelung durch die Wertsteigerung, Ausschüttungen und der Anschaffungsmonat gehen ein. Die spätere Anrechnung auf den Veräußerungsgewinn wird mitgeführt, deshalb entsteht kein doppelter Abzug.
§ 18 InvStG, § 19 InvStGSparerpauschbetrag pro Jahr
1.000 Euro einzeln, 2.000 Euro bei Zusammenveranlagung, jedes Jahr neu und ohne Vortrag ins Folgejahr. Der Abzug erfolgt an der richtigen Stelle der Kette, also nach der Teilfreistellung.
§ 20 Abs. 9 EStGKirchensteuer im Tarif
Der Sonderausgabenabzug steckt bereits im Tarif, er wird nicht oben drauf addiert. Ohne Kirchensteuer sind es 26,375 Prozent, mit 8 Prozent 27,8186 Prozent, mit 9 Prozent 27,9951 Prozent.
§ 32d Abs. 1 EStGFIFO in der Entnahmephase
Beim Verkauf gilt die Reihenfolge der Anschaffung, ein Wahlrecht gibt es nicht. Jede Tranche trägt ihre eigenen Anschaffungskosten und ihren eigenen Zähler angesetzter Vorabpauschalen.
§ 20 Abs. 4 S. 7 EStGGünstigerprüfung
Wer früh aufhört zu arbeiten, hat oft wenig zu versteuerndes Einkommen. Dann kann der Einkommensteuertarif günstiger sein als der Abgeltungssatz. Zinsklar rechnet beide Wege und zeigt den Unterschied.
§ 32d Abs. 6 EStGRechnen Sie Ihr eigenes Datum
Sparrate, Startkapital, Rendite, Inflation, Anlageart und Kirchensteuer eintragen. Zinsklar zeigt das Datum, die Steuer dahinter und den Entnahmeplan danach.
Kostenlos für iPhone ab iOS 17.
Wofür die App tatsächlich benutzt wird
Das eigene Ausstiegsdatum prüfen
Zielvermögen ist Jahresausgaben geteilt durch die Entnahmerate. Zinsklar rechnet aus Sparrate, Startkapital, Rendite, laufenden Kosten und Inflation, wann dieses Vermögen erreicht ist, und sagt auch, wenn es im Planungszeitraum nicht erreicht wird.
Sparquote aus Einkommen und Ausgaben ableiten
Statt einer Sparrate lassen sich Nettoeinkommen und Ausgaben eintragen. Die Differenz ist die Sparrate, die Sparquote wird ausgewiesen, und die Ausgaben können direkt als Zielausgaben im Ruhestand übernommen werden.
Bestand mit Buchgewinnen richtig ansetzen
Beim Startkapital lässt sich angeben, wie viel davon noch nicht versteuerte Kursgewinne sind. Ohne diese Angabe unterschätzt jede Entnahmerechnung die spätere Steuer.
Eine Entnahmestrategie aussuchen
Konstant real, konstant nominal, fester Prozentsatz vom Depot, Guyton-Klinger und VPW stehen nebeneinander, jeweils mit Reichweite des Depots und der Spanne der Jahresentnahmen nach Steuern.
Kostenlos und Premium
Die vollständige deutsche Steuerlogik ist in der kostenlosen Version enthalten. Bezahlt wird nur die Tiefe darüber, und zwar genau einmal.
Zinsklar
Kostenlos
- Vollständiger Rechner inklusive deutscher Steuerlogik
- Datum der finanziellen Unabhängigkeit
- Vermögensverlauf, umschaltbar zwischen heutiger Kaufkraft und nominal
- Sparrate direkt eingeben oder aus Einkommen minus Ausgaben ableiten
- Steuerdetail mit Vorabpauschale und Sparerpauschbetrag Jahr für Jahr
- Methodikseite mit allen Rechenkonventionen
- Ein gespeicherter Plan
Zinsklar Premium
7,99 Euro einmalig
- Monte Carlo mit 500, 1.000 oder 2.500 Pfaden
- Erfolgswahrscheinlichkeit und Perzentilfächer von P5 bis P95
- Historischer Block-Bootstrap statt reiner Normalverteilung
- Sequenzrisiko: gleiche Durchschnittsrendite, andere Reihenfolge
- Entnahmestrategien mit Guyton-Klinger-Guardrails und VPW
- Beliebig viele gespeicherte Pläne
- Kein Werbe-SDK, kein Werbe-Tracking
Der Rechenweg steht offen
Die Reihenfolge der Schritte entscheidet über das Ergebnis. Zinsklar legt sie offen, damit jede Zahl nachvollziehbar bleibt:
- Bruttoertrag Ausschüttungen, Vorabpauschalen und realisierte Gewinne des Jahres.
- Teilfreistellung abziehen Je nach Anlageart, bevor irgendein Freibetrag greift.
- Sparerpauschbetrag abziehen Vom bereits teilfreigestellten Betrag, begrenzt auf den Jahresbetrag.
- Steuersatz anwenden Abgeltungsteuer plus Solidaritätszuschlag und, falls gewählt, Kirchensteuer.
Die Methodikseite in der App nennt außerdem die Konventionen: monatliche Kapitalisierung, Rendite als effektiver Jahreszins, monatlich diskontierte Inflation, Steuer vor Inflation, FIFO in der Entnahmephase und kein Vortrag des Sparerpauschbetrags. Diese Annahmen sind sichtbar und teilweise umschaltbar.
Ihre Daten bleiben bei Ihnen
Zinsklar rechnet lokal. Es gibt kein Nutzerkonto, keinen Server auf unserer Seite, keine Anbindung an Ihre Bank und keine Übertragung Ihrer Eingaben. Ihre Zahlen liegen auf Ihrem Gerät und in dem Backup, das Sie selbst steuern.
Ehrlich bleibt aber auch: Die kostenlose Version zeigt ein Werbebanner über Google AdMob, ausschließlich am unteren Rand der Ergebnisansicht. Dafür verarbeitet Google Geräte- und Nutzungsdaten. Vor dem Start der Werbung fragt die App Ihre Einwilligung ab, Sie können sie jederzeit widerrufen, und Premium entfernt Werbung samt Werbe-Tracking vollständig. Alle Einzelheiten stehen in der Datenschutzerklärung.
Rechenwerkzeug, keine Beratung
Zinsklar ist ein Rechenwerkzeug und keine Anlage-, Steuer- oder Rechtsberatung. Alle Ergebnisse sind Modellrechnungen unter Annahmen, die Sie selbst wählen. Sie sind weder eine Vorhersage noch eine Zusage über künftige Wertentwicklungen. Kapitalanlagen können an Wert verlieren. Das Steuerrecht ändert sich und hängt von Ihrer persönlichen Lage ab, dafür sind die steuerberatenden Berufe zuständig. Alle genannten steuerlichen Werte beziehen sich auf den Stand 2026 und gelten ohne Gewähr.
Häufige Fragen
Was kostet Zinsklar?
Das Laden und der vollständige Rechner samt deutscher Steuerlogik sind kostenlos, die kostenlose Version zeigt ein Werbebanner in der Ergebnisansicht. Zinsklar Premium kostet 7,99 Euro einmalig und schaltet Monte Carlo, die Entnahmestrategien und beliebig viele gespeicherte Pläne frei. Es gibt kein Abo.
Welche deutschen Steuerregeln rechnet Zinsklar?
Abgeltungsteuer von 25 Prozent, Solidaritätszuschlag von 5,5 Prozent auf die Steuer, wahlweise Kirchensteuer mit 8 oder 9 Prozent, den Sparerpauschbetrag von 1.000 Euro einzeln und 2.000 Euro zusammenveranlagt, die Teilfreistellung nach Fondstyp, die Vorabpauschale mit dem Basiszins des jeweiligen Jahres und FIFO beim Verkauf. Die Einzelheiten stehen im ETF-Steuerrechner.
Braucht Zinsklar ein Konto oder eine Depotverbindung?
Nein. Es gibt kein Nutzerkonto, keinen Server auf unserer Seite und keine Verbindung zu Bank oder Depot. Alle Eingaben und Ergebnisse bleiben auf dem iPhone.
Für welche Geräte gibt es Zinsklar?
Zinsklar ist eine iPhone-App und setzt iOS 17 oder neuer voraus. Fassungen für iPad, Mac oder Android gibt es derzeit nicht.
Ist Zinsklar eine Steuerberatung?
Nein. Zinsklar ist ein Rechenwerkzeug. Alle Ergebnisse sind Modellrechnungen unter Annahmen, die Sie selbst wählen, und ersetzen keine Anlage-, Steuer- oder Rechtsberatung.
Warum weicht das Ergebnis von einem anderen Rechner ab?
Meistens liegt es an den Rechenkonventionen: ob die Sparrate am Anfang oder am Ende der Periode fließt, ob monatlich kapitalisiert wird, ob die Rendite ein effektiver Jahreszins ist und ob zuerst die Steuer oder zuerst die Inflation gerechnet wird. Zinsklar legt diese Annahmen auf der Methodikseite offen. Weitere Fragen beantwortet die Supportseite.
Noch Fragen offen? Der Rechner ist kostenlos, das Ausprobieren kostet nur Zeit.
Weiterlesen
Sieben Seiten zu den Fragen, die vor dem Rechnen kommen.
Zinsklar für iPhone
Der vollständige Rechner mit deutscher Steuerlogik ist kostenlos. Premium ist ein Einmalkauf für 7,99 Euro und bleibt freigeschaltet.
Ab iOS 17. Kein Konto, keine Depotverbindung.